Domain finanzierungsproblem.de kaufen?
Wir ziehen mit dem Projekt
finanzierungsproblem.de um.
Sind Sie am Kauf der Domain
finanzierungsproblem.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain finanzierungsproblem.de kaufen?
Was bedeutet Typ P im Pass?
Was bedeutet Typ P im Pass? Typ P im Pass steht für "Personal". Dieser Typ wird verwendet, um anzuzeigen, dass es sich um einen persönlichen Reisepass handelt, der für den Inhaber bestimmt ist. Im Gegensatz zu einem Dienstpass oder einem Diplomatenpass, die spezielle Funktionen und Privilegien haben, ist ein Pass vom Typ P für allgemeine Reisezwecke gedacht. Typ P wird in der Regel für Bürger und Bürgerinnen ausgestellt, die für private Reisen ins Ausland gehen möchten. **
Welche Bank gibt Kredit bei schlechter Bonität?
Welche Bank gibt Kredit bei schlechter Bonität? Es gibt spezialisierte Banken und Kreditinstitute, die auch Kredite an Personen mit schlechter Bonität vergeben. Diese Banken berücksichtigen neben der Bonität auch andere Faktoren wie Einkommen, Sicherheiten oder Bürgschaften. Es ist jedoch wichtig zu beachten, dass die Zinsen bei Krediten für Personen mit schlechter Bonität in der Regel höher sind. Es empfiehlt sich daher, vor der Kreditaufnahme verschiedene Angebote zu vergleichen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **

Ähnliche Suchbegriffe für Pass P
Top-Angebote
Produkte zum Begriff Pass P:
-
Grundlagen der Finanzierung und Investition, Fachbücher von Ulrich PapeFinanzierungs- und Investitionsentscheidungen sind von entscheidender Bedeutung für den Erfolg von Unternehmen. Daher gehören finanzwirtschaftliche Kenntnisse zum elementaren Handwerkszeug für Studierende der Wirtschaftswissenschaften ebenso wie für Praktiker. Ulrich Pape behandelt in seinem Lehrbuch die zentralen Themen der betrieblichen Finanzwirtschaft. Zahlreiche Fallbeispiele und Übungsaufgaben gewährleisten einen hohen Praxisbezug. Für die fünfte Auflage wurden Daten, Quellen, Beispiele und Übungsaufgaben aktualisiert. Darüber hinaus wurden die Ausführungen um aktuelle Themen ergänzt, zum Beispiel zur Start-up-Finanzierung. Das Buch wendet sich an Studierende in Bachelor- und Master-Studiengängen an Universitäten und Hochschulen. Aufgrund seiner Anwendungsorientierung ist es ebenfalls für Praktiker geeignet, die in ihrer Berufspraxis mit finanzwirtschaftlichen Fragestellungen zu tun haben. Dank seiner klaren Struktur eignet sich das Buch auch sehr gut zum Selbststudium. Zu den im Buch enthaltenen Übungsaufgaben gibt es auf der Verlagshomepage die entsprechenden Lösungen.39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Investition und Finanzierung, Fachbücher von Hans Paul Becker, Arno PeppmeierDas Lehrbuch definiert die Ziele der Investitions- und Finanzpolitik in Unternehmen und erklärt einfach und verständlich die Grundlagen und Methoden der Investitionsrechnung, Finanzierung und Finanzderivate. Systematisch werden klassische und neue Instrumente vorgestellt, analysiert und bewertet. Beispiele und Aufgaben mit Lösungsvorschlägen ergänzen die Ausführungen. Für die 9. Auflage wurde das Werk vollständig aktualisiert und um ein Kapitel über die Risikomesszahl Value at Risk erweitert. In diesem Kapitel werden die in der Praxis häufig angewandten Verfahren zur Errechnung eines Value at Risk, nämlich der Varianz-Kovarianz-Ansatz, die historische Simulation und die Monte-Carlo-Simulation, vorgestellt und erläutert.34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Investition, Finanzierung, betriebliches Rechnungswesen und Controlling - Johannes Volk, Audio, 4251177553417Investition, Finanzierung, Betriebliches Rechnungswesen Und Controlling Von Johannes Volk, Johannes Volk, Sprecher: Sebastian Volk, Sprache: Deutsch7,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist ein P Konto bei der Bank?
Ein P-Konto ist ein Pfändungsschutzkonto, das dazu dient, das Existenzminimum eines Schuldners vor Pfändungen zu schützen. Es ermöglicht dem Kontoinhaber, weiterhin über sein Geld zu verfügen, auch wenn sein Konto gepfändet wurde. Der pfändungsfreie Betrag richtet sich nach den gesetzlichen Vorgaben und kann je nach individueller Situation variieren. Um ein P-Konto zu eröffnen, muss man bei seiner Bank einen entsprechenden Antrag stellen und die erforderlichen Unterlagen vorlegen. Es bietet somit eine wichtige Absicherung für Personen, die von einer Pfändung bedroht sind. **
-
Kann ein P Konto von der Bank gekündigt werden?
Kann ein P-Konto von der Bank gekündigt werden? Ja, grundsätzlich kann ein P-Konto von der Bank gekündigt werden, wenn der Kontoinhaber gegen die Bedingungen des Kontovertrags verstößt, beispielsweise durch betrügerische Aktivitäten oder Missbrauch des Kontos. Es ist wichtig, dass der Kontoinhaber alle Vorgaben und Regeln des P-Kontos einhält, um eine Kündigung zu vermeiden. Im Falle einer Kündigung sollte der Kontoinhaber sich umgehend mit der Bank in Verbindung setzen, um die Gründe für die Kündigung zu klären und gegebenenfalls eine Lösung zu finden. Es ist ratsam, sich frühzeitig über die Bedingungen und Rechte eines P-Kontos zu informieren, um mögliche Probleme zu vermeiden. **
-
Kann ich mit einem P Konto die Bank wechseln?
Ja, es ist grundsätzlich möglich, mit einem P-Konto die Bank zu wechseln. Allerdings sollten Sie vorher mit Ihrer neuen Bank klären, ob sie die Umwandlung Ihres bestehenden Kontos in ein P-Konto unterstützt. Zudem müssen Sie sicherstellen, dass Ihr P-Konto auch bei der neuen Bank den gesetzlich vorgeschriebenen Pfändungsschutz gewährleistet. Es ist ratsam, sich frühzeitig mit beiden Banken in Verbindung zu setzen, um einen reibungslosen Wechsel zu gewährleisten. Beachten Sie auch, dass eventuell anfallende Kosten oder Gebühren für die Kontoeröffnung bei der neuen Bank anfallen können. **
-
Bei welcher Bank kann ich ein P Konto eröffnen?
Bei welcher Bank kann ich ein P-Konto eröffnen? Ein Pfändungsschutzkonto (P-Konto) kann bei den meisten Banken in Deutschland eröffnet werden, darunter Sparkassen, Volksbanken, Direktbanken und auch bei einigen Online-Banken. Es ist wichtig, dass die Bank, bei der du ein P-Konto eröffnen möchtest, dieses Produkt anbietet und die entsprechenden Voraussetzungen erfüllt. Du solltest dich vorab bei der Bank informieren, ob sie P-Konten anbietet und welche Bedingungen dafür gelten. Es ist ratsam, verschiedene Banken zu vergleichen, um die beste Option für dich zu finden. **
Welche Bank ist am besten für ein P Konto?
Welche Bank ist am besten für ein P-Konto? Das hängt von verschiedenen Faktoren ab, wie zum Beispiel den Gebühren, dem Serviceangebot und der Erreichbarkeit des Kundensupports. Es ist ratsam, sich bei verschiedenen Banken über deren Konditionen für ein P-Konto zu informieren und diese miteinander zu vergleichen. Zudem kann es hilfreich sein, sich nach Erfahrungsberichten anderer Kunden zu erkundigen, um eine fundierte Entscheidung treffen zu können. Letztendlich sollte die Wahl der Bank für ein P-Konto gut überlegt sein, um die bestmögliche Betreuung und Unterstützung zu erhalten. **
Bei welcher Bank kann man ein P Konto eröffnen?
Bei welcher Bank kann man ein P-Konto eröffnen? Ein Pfändungsschutzkonto (P-Konto) kann bei nahezu allen Banken in Deutschland eröffnet werden. Sowohl Filialbanken als auch Direktbanken bieten die Möglichkeit, ein P-Konto einzurichten. Es ist wichtig, dass die Bank, bei der man das Konto eröffnen möchte, diese spezielle Kontofunktion anbietet. Vor der Eröffnung sollte man sich daher bei der jeweiligen Bank informieren, ob ein P-Konto möglich ist. **
Top-Angebote
Produkte zum Begriff Pass P:
-
Investition und Finanzierung, Fachbücher von Jörg WöltjeKluge Investitions- und Finanzierungsentscheidungen sind die Basis für den Erfolg eines Unternehmens. Dieses Buch bietet Ihnen eine kompakte Einführung in die Investitionsrechnung und die unterschiedlichen Finanzierungsformen. Der Autor geht auf die wichtigen Verfahren und Methoden ein und erläutert diese anhand realer Unternehmensdaten und mit anschaulichen Praxisbeispielen. Das ideale Lehrbuch in der Aus- und Weiterbildung für das Finanz- und Rechnungswesen. Inhalte: - Grundlagen der betrieblichen Finanzwirtschaft: Investitionsrechnung und Finanzierung - Erläuterung der statischen und dynamischen Investitionsrechnungen - Einzel- und Gesamtbewertungsverfahren der Unternehmensbewertung - Formen der Aussen- und Innenfinanzierung, Sonderformen der Finanzierung - Effektivzinsberechnung und Tilgungsplänen - Neu: Ausführliche Darstellung mit Beispielen der Ersatzinvestitionsentscheidungen, Komplettüberarbeitung des Kapitels Unternehmensbewertung mit den DCF-Verfahren und Multiplikatorverfahren - Zahlreiche Rechenbeispiele zur Investitionsrechnung, zur Finanzierung und zur individuellen Finanzplanung - Neu in der 3. Auflage: ausführliche Darstellung mit Beispielen der Ersatzinvestitionsentscheidungen, Komplettüberarbeitung des Kapitels Unternehmensbewertung mit den DCF-Verfahren und Multiplikatorverfahren Digitale Extras: - Rechner, finanzmathematische Tabellen - Über 170 Aufgaben mit Lösungen.39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grundlagen der Finanzierung und Investition, Fachbücher von Ulrich PapeFinanzierungs- und Investitionsentscheidungen sind von entscheidender Bedeutung für den Erfolg von Unternehmen. Daher gehören finanzwirtschaftliche Kenntnisse zum elementaren Handwerkszeug für Studierende der Wirtschaftswissenschaften ebenso wie für Praktiker. Ulrich Pape behandelt in seinem Lehrbuch die zentralen Themen der betrieblichen Finanzwirtschaft. Zahlreiche Fallbeispiele und Übungsaufgaben gewährleisten einen hohen Praxisbezug. Für die fünfte Auflage wurden Daten, Quellen, Beispiele und Übungsaufgaben aktualisiert. Darüber hinaus wurden die Ausführungen um aktuelle Themen ergänzt, zum Beispiel zur Start-up-Finanzierung. Das Buch wendet sich an Studierende in Bachelor- und Master-Studiengängen an Universitäten und Hochschulen. Aufgrund seiner Anwendungsorientierung ist es ebenfalls für Praktiker geeignet, die in ihrer Berufspraxis mit finanzwirtschaftlichen Fragestellungen zu tun haben. Dank seiner klaren Struktur eignet sich das Buch auch sehr gut zum Selbststudium. Zu den im Buch enthaltenen Übungsaufgaben gibt es auf der Verlagshomepage die entsprechenden Lösungen.39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Typ P im Pass?
Was bedeutet Typ P im Pass? Typ P im Pass steht für "Personal". Dieser Typ wird verwendet, um anzuzeigen, dass es sich um einen persönlichen Reisepass handelt, der für den Inhaber bestimmt ist. Im Gegensatz zu einem Dienstpass oder einem Diplomatenpass, die spezielle Funktionen und Privilegien haben, ist ein Pass vom Typ P für allgemeine Reisezwecke gedacht. Typ P wird in der Regel für Bürger und Bürgerinnen ausgestellt, die für private Reisen ins Ausland gehen möchten. **
-
Welche Bank gibt Kredit bei schlechter Bonität?
Welche Bank gibt Kredit bei schlechter Bonität? Es gibt spezialisierte Banken und Kreditinstitute, die auch Kredite an Personen mit schlechter Bonität vergeben. Diese Banken berücksichtigen neben der Bonität auch andere Faktoren wie Einkommen, Sicherheiten oder Bürgschaften. Es ist jedoch wichtig zu beachten, dass die Zinsen bei Krediten für Personen mit schlechter Bonität in der Regel höher sind. Es empfiehlt sich daher, vor der Kreditaufnahme verschiedene Angebote zu vergleichen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Was ist ein P Konto bei der Bank?
Ein P-Konto ist ein Pfändungsschutzkonto, das dazu dient, das Existenzminimum eines Schuldners vor Pfändungen zu schützen. Es ermöglicht dem Kontoinhaber, weiterhin über sein Geld zu verfügen, auch wenn sein Konto gepfändet wurde. Der pfändungsfreie Betrag richtet sich nach den gesetzlichen Vorgaben und kann je nach individueller Situation variieren. Um ein P-Konto zu eröffnen, muss man bei seiner Bank einen entsprechenden Antrag stellen und die erforderlichen Unterlagen vorlegen. Es bietet somit eine wichtige Absicherung für Personen, die von einer Pfändung bedroht sind. **
-
Kann ein P Konto von der Bank gekündigt werden?
Kann ein P-Konto von der Bank gekündigt werden? Ja, grundsätzlich kann ein P-Konto von der Bank gekündigt werden, wenn der Kontoinhaber gegen die Bedingungen des Kontovertrags verstößt, beispielsweise durch betrügerische Aktivitäten oder Missbrauch des Kontos. Es ist wichtig, dass der Kontoinhaber alle Vorgaben und Regeln des P-Kontos einhält, um eine Kündigung zu vermeiden. Im Falle einer Kündigung sollte der Kontoinhaber sich umgehend mit der Bank in Verbindung setzen, um die Gründe für die Kündigung zu klären und gegebenenfalls eine Lösung zu finden. Es ist ratsam, sich frühzeitig über die Bedingungen und Rechte eines P-Kontos zu informieren, um mögliche Probleme zu vermeiden. **
Ähnliche Suchbegriffe für Pass P
-
Investition und Finanzierung, Fachbücher von Hans Paul Becker, Arno PeppmeierDas Lehrbuch definiert die Ziele der Investitions- und Finanzpolitik in Unternehmen und erklärt einfach und verständlich die Grundlagen und Methoden der Investitionsrechnung, Finanzierung und Finanzderivate. Systematisch werden klassische und neue Instrumente vorgestellt, analysiert und bewertet. Beispiele und Aufgaben mit Lösungsvorschlägen ergänzen die Ausführungen. Für die 9. Auflage wurde das Werk vollständig aktualisiert und um ein Kapitel über die Risikomesszahl Value at Risk erweitert. In diesem Kapitel werden die in der Praxis häufig angewandten Verfahren zur Errechnung eines Value at Risk, nämlich der Varianz-Kovarianz-Ansatz, die historische Simulation und die Monte-Carlo-Simulation, vorgestellt und erläutert.34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Investition, Finanzierung, betriebliches Rechnungswesen und Controlling - Johannes Volk, Audio, 4251177553417Investition, Finanzierung, Betriebliches Rechnungswesen Und Controlling Von Johannes Volk, Johannes Volk, Sprecher: Sebastian Volk, Sprache: Deutsch7,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
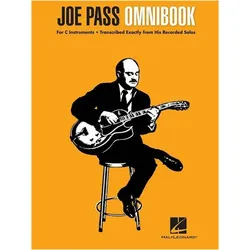
Joe Pass Omnibook (C Instruments), Fachbücher von Joe PassAlle Dinge, die du bist (sehr warm für Mai), aber nicht für mich (Mädchen verrückt), fang mich, Kavallerie, C.E.D., Chlo-e, Django, 500 Meilen hoch, für Django, riesige Schritte, hast du Miss Jones getroffen? (Ich wäre lieber im Recht), ich liebe dich (mexikanische Kutschfahrt), in einem sanften Ton, nur Freunde, Limehouse Blues (Ziegfeld Follies), Liebe zum Verkauf (Die New Yorkers), Liebe ist hier, um zu bleiben (Goldwyn Follies), Meditation (Meditacao), Nacht und Tag (Gay Divorce), die Nacht hat tausend Augen, Oleo, Robbins Nest, Rosetta, Satin Doll (Sophisticated Ladies), bald (schlag die Band an), sprich leise (ein Hauch von Venus), Stella im Sternenlicht (Die Ungebetenen), stompin' im Savoy, Trikrotismus, schau was passiert (Die Regenschirme von Cherbourg), Fenster, Yardbird Suite, du bist aus einem Traum getreten (Ziegfeld Girl).61,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann ich mit einem P Konto die Bank wechseln?
Ja, es ist grundsätzlich möglich, mit einem P-Konto die Bank zu wechseln. Allerdings sollten Sie vorher mit Ihrer neuen Bank klären, ob sie die Umwandlung Ihres bestehenden Kontos in ein P-Konto unterstützt. Zudem müssen Sie sicherstellen, dass Ihr P-Konto auch bei der neuen Bank den gesetzlich vorgeschriebenen Pfändungsschutz gewährleistet. Es ist ratsam, sich frühzeitig mit beiden Banken in Verbindung zu setzen, um einen reibungslosen Wechsel zu gewährleisten. Beachten Sie auch, dass eventuell anfallende Kosten oder Gebühren für die Kontoeröffnung bei der neuen Bank anfallen können. **
-
Bei welcher Bank kann ich ein P Konto eröffnen?
Bei welcher Bank kann ich ein P-Konto eröffnen? Ein Pfändungsschutzkonto (P-Konto) kann bei den meisten Banken in Deutschland eröffnet werden, darunter Sparkassen, Volksbanken, Direktbanken und auch bei einigen Online-Banken. Es ist wichtig, dass die Bank, bei der du ein P-Konto eröffnen möchtest, dieses Produkt anbietet und die entsprechenden Voraussetzungen erfüllt. Du solltest dich vorab bei der Bank informieren, ob sie P-Konten anbietet und welche Bedingungen dafür gelten. Es ist ratsam, verschiedene Banken zu vergleichen, um die beste Option für dich zu finden. **
-
Welche Bank ist am besten für ein P Konto?
Welche Bank ist am besten für ein P-Konto? Das hängt von verschiedenen Faktoren ab, wie zum Beispiel den Gebühren, dem Serviceangebot und der Erreichbarkeit des Kundensupports. Es ist ratsam, sich bei verschiedenen Banken über deren Konditionen für ein P-Konto zu informieren und diese miteinander zu vergleichen. Zudem kann es hilfreich sein, sich nach Erfahrungsberichten anderer Kunden zu erkundigen, um eine fundierte Entscheidung treffen zu können. Letztendlich sollte die Wahl der Bank für ein P-Konto gut überlegt sein, um die bestmögliche Betreuung und Unterstützung zu erhalten. **
-
Bei welcher Bank kann man ein P Konto eröffnen?
Bei welcher Bank kann man ein P-Konto eröffnen? Ein Pfändungsschutzkonto (P-Konto) kann bei nahezu allen Banken in Deutschland eröffnet werden. Sowohl Filialbanken als auch Direktbanken bieten die Möglichkeit, ein P-Konto einzurichten. Es ist wichtig, dass die Bank, bei der man das Konto eröffnen möchte, diese spezielle Kontofunktion anbietet. Vor der Eröffnung sollte man sich daher bei der jeweiligen Bank informieren, ob ein P-Konto möglich ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.